地震、台風、豪雨、浸水、停電――。自然災害は、いつ、どこで起こるかわかりません。工場や倉庫、事務所などの事業拠点が被災すると、建物や設備への被害だけでなく、製造・物流・営業などの業務が止まり、事業そのものに大きな影響を及ぼす可能性があります。
そこで経営者の方に知っておいていただきたいのが、「事業継続力強化計画」です。
今回は、事業を守るための防災・減災について、よし不動産のキャラクター「よしくん」と、事業を頑張る社長さん「青葉さん」と一緒に、わかりやすく見ていきましょう。この記事の一番下に、関連資料のリンクもまとめておりますので、詳しくご参照ください。
1|「事業継続力強化計画」とは?
 青葉さん
最近、大雨や地震のニュースを見るたびに、会社ももっと備えた方がいいのかなと検討しています。

青葉さん、その視点はとても大切です!中小企業には
『事業継続力強化計画』という制度があるんですよ。
事業継続力強化計画とは、中小企業が自然災害などに備えて行う防災・減災の取組を計画としてまとめ、国の認定を受ける制度です。
認定を受けた事業者には、税制措置や金融支援など、計画を実行するための支援策が用意されています。
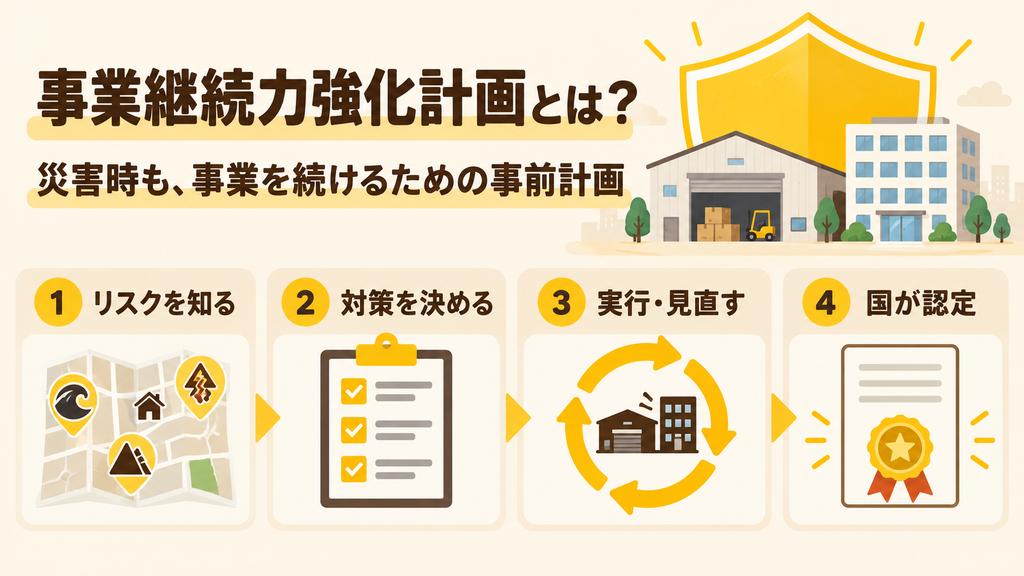
難しく感じるかもしれませんが、基本となる考え方は、「もし災害が起きたら、自社の事業をどう守り、どう継続するのか」を事前に考えておくことです。
2|まずは「自社にはどんな災害リスクがあるか」を考える
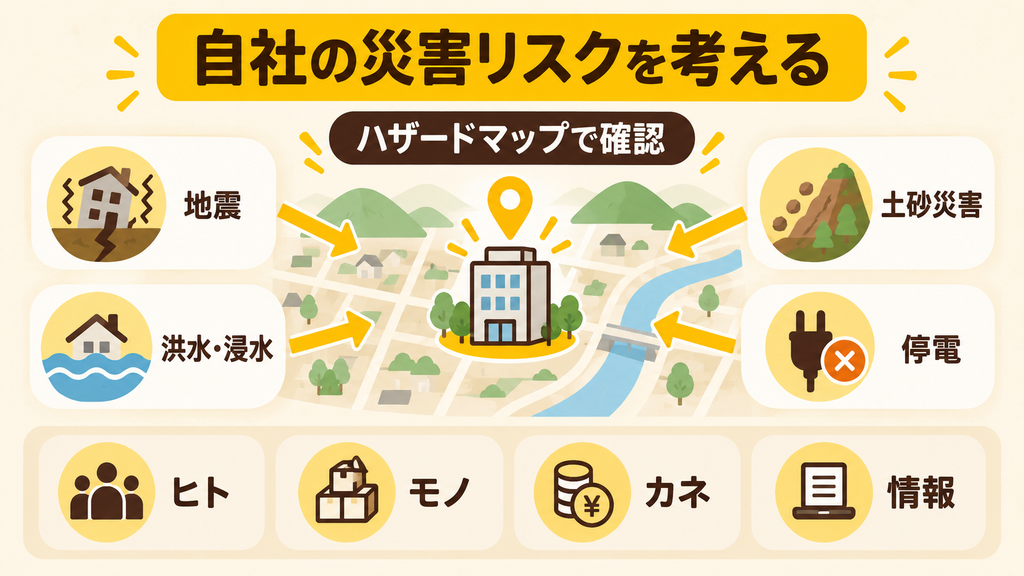
防災というと、非常食や防災用品を備蓄することを思い浮かべる方も多いかもしれません。
企業の防災では、それに加えて、
「事業が止まる原因」を考えることが重要です。
例えば、
- 工場なら、停電によって製造設備が停止する
- 倉庫なら、浸水によって商品や設備が被害を受ける
- 運送会社なら、営業所や車両が被災して配送業務が行えなくなる
- 事務所なら、停電や通信障害によって業務が継続できなくなる
同じ災害でも、会社の業種や立地、設備によって影響は異なります。「自社のどこが止まったら、事業が続けられなくなるのか?」という視点から考えることが、防災・減災の第一歩になります。
3|防災・減災設備への投資を支援する「中小企業防災・減災投資促進税制」
青葉さんよしくん、災害への備えが大切なのはわかるけど、止水板や非常用電源などを整えるとなると、会社としては費用も気になりますね。
そうですね。実は、一定の条件を満たした中小企業の防災・減災設備への投資を、税制面から後押しする制度があるんですよ。
それが、
「中小企業防災・減災投資促進税制」です。
この制度は、自然災害による被害を少しでも減らし、企業が事業を継続できるようにするための設備投資を支援するものです。
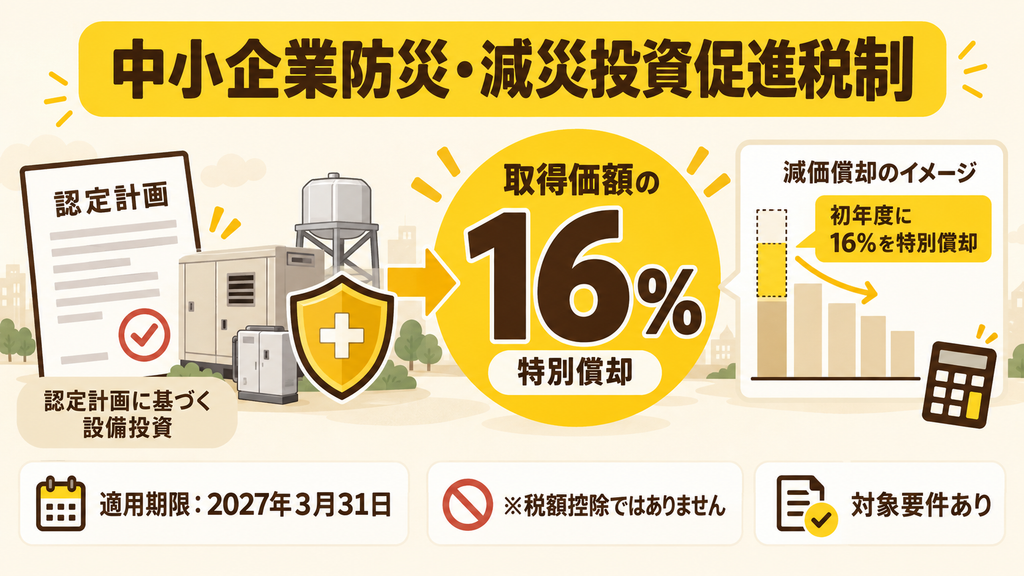
対象となる中小企業者等が「事業継続力強化計画」または「連携事業継続力強化計画」の認定を受け、認定された計画に記載した一定の防災・減災設備を、認定後1年以内に取得等して事業に使用した場合、取得価額の16%の特別償却を適用できます。
「特別償却16%」って、どういうこと?
青葉さん16%分のお金が戻ってくるってことですか?

そこは間違えやすいところです!“購入価格の16%が補助される制度”ではないんです。
ここは少しわかりにくいところです。
「設備代の16%が国から戻ってくる」「設備を16%安く購入できる」
という制度ではありません。特別償却とは、設備を購入したときに、通常の減価償却費に加えて一定額を早い段階で経費として計上できる仕組みです。
たとえば、対象となる設備を500万円で取得した場合、単純に取得価額の16%を計算すると80万円です。
この80万円が現金で戻ってくるわけではなく、一定の要件のもと、通常の減価償却とは別に特別償却として早期に費用計上できるという考え方です。
そのため、利益が出ている企業では、設備を導入した年度の課税所得を抑える効果が期待できます。
ただし、実際の税負担への影響は、会社の利益や設備の種類、取得時期などによって異なります。制度を利用する際には、税理士や税務署などの専門家へ確認しましょう。
なぜ防災設備に税制優遇があるの?
災害によって工場や倉庫が被災すると、建物の修復だけでなく、「製造ができない」「商品を出荷できない」「停電で設備が動かない」「浸水して機械が使えない」といった形で、会社の事業そのものが止まってしまうことがあります。
そこで、災害が起きてから復旧するだけではなく、「災害が起きる前に、事業を止めないための設備を整えておく」という企業の取組を後押しするのが、この制度の大きな目的です。
つまり防災設備への投資は、単なる「もしものための出費」ではなく、
会社の事業を守り、早期復旧・事業継続につなげるための投資
として考えることができます。
 青葉さん
なるほど。防災設備を買うためのお金が直接もらえる制度ではなくて、事前に備える会社の設備投資を“税制面から支援する制度”なんですね!
 よしくん
その通り!だからこそ、設備を買ってから考えるのではなく、計画を立てる段階で制度について確認しておくことが大切なんです。
特別償却とは、通常の減価償却に加えて一定額を早期に費用計上できる仕組みです。そのため、補助金やキャッシュバックとは異なります。税負担への影響は会社の利益や税務状況によって変わるため、実際に利用する場合は税理士などの専門家への確認が必要です。「16%の特別償却」は、設備価格の16%が補助金として支給されたり、そのまま税額から16%差し引かれたりする制度ではありません。一定額を通常の減価償却に加えて、早期に費用計上できる税制措置です。
4|どんな防災・減災設備が対象になる?
青葉さん防災設備といってもいろいろありますよね。具体的には、どんな設備が対象になるんだろう。
会社によって備えるものは違います。大切なのは、自社の事業が止まる原因を考えて、それに備える設備を選ぶことですね!
中小企業防災・減災投資促進税制では、自然災害が事業活動に与える影響を軽減するための一定の設備が対象とされています。例えば、工場や倉庫で考えてみましょう。
水害・浸水に備える設備
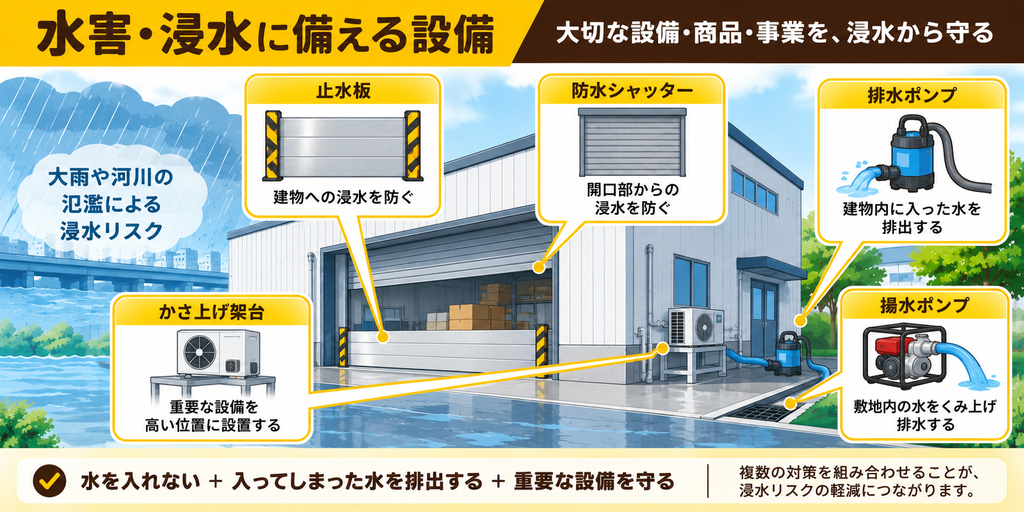
大雨や河川の氾濫などによって建物内に水が入ると、商品だけでなく、製造機械や電気設備などが被害を受け、長期間事業を再開できなくなることがあります。
こうした浸水リスクへの備えとして、対象設備には、止水板、防水シャッター、排水ポンプ、揚水ポンプなどがあります。さらに、重要な設備を浸水から守るために高い位置へ設置する「架台」も、一定の条件を満たす場合には対象となります。例えば、倉庫の入口に止水板を設置する、浸水した水を排出できるよう排水ポンプを備える、重要な設備をかさ上げする、といった対策が考えられます。
ポイントは、「水が入らないようにする」+「入ってしまった水を排出する」+「重要な設備を水から遠ざける」という複数の視点から、自社の浸水対策を考えることです。
停電に備える設備
災害によって停電が発生すると、工場の製造設備だけでなく、倉庫の照明、通信機器、パソコン、冷蔵・冷凍設備など、さまざまな機能が停止する可能性があります。
停電への備えとしては、自家発電設備、無停電電源装置(UPS)、配電設備、変圧器、キュービクル式高圧受電設備、電力供給自動制御システムなどが対象設備として挙げられています。
停電への備えを考えるときは、自社の事業で「電気が止まると、どの業務に影響が出るのか」を確認しておくことが大切です。
製造設備や通信設備、冷蔵・冷凍設備など、事業を継続するために優先して動かしたい設備は会社によって異なります。停電時にも必要な業務を継続できるよう、優先する設備と必要な電力量をあらかじめ把握しておきましょう。
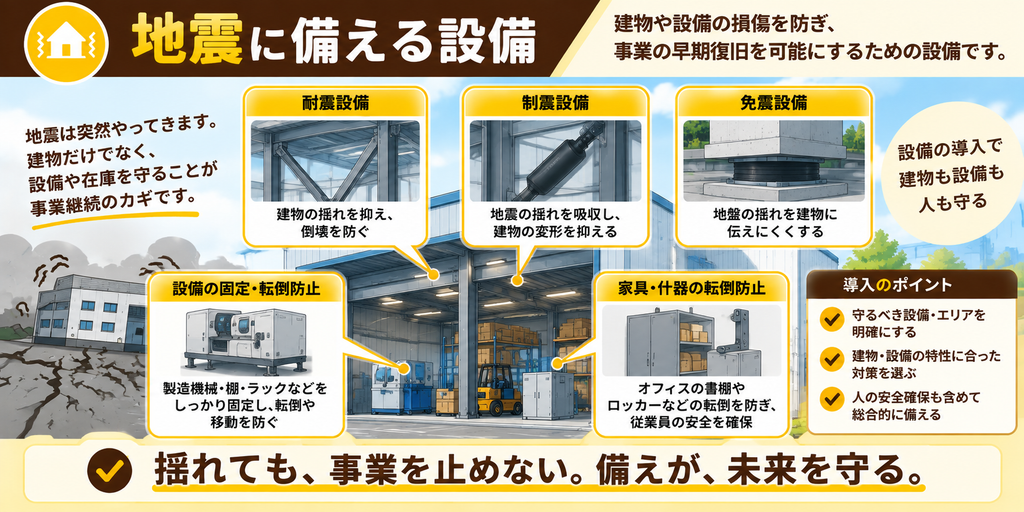
地震に備える設備
大きな地震では、建物そのものだけでなく、設備や機械が損傷することで事業が停止する可能性があります。対象設備には、耐震・制震・免震装置なども含まれています。
地震への備えを考えるときは、建物の安全性に加えて、事業を支える設備や機械にも目を向けてみましょう。
大切な設備を守ることは、地震発生後の早期復旧や事業再開にもつながります。自社にとって優先して守りたい設備をあらかじめ確認しておくことが大切です。
断水に備える設備
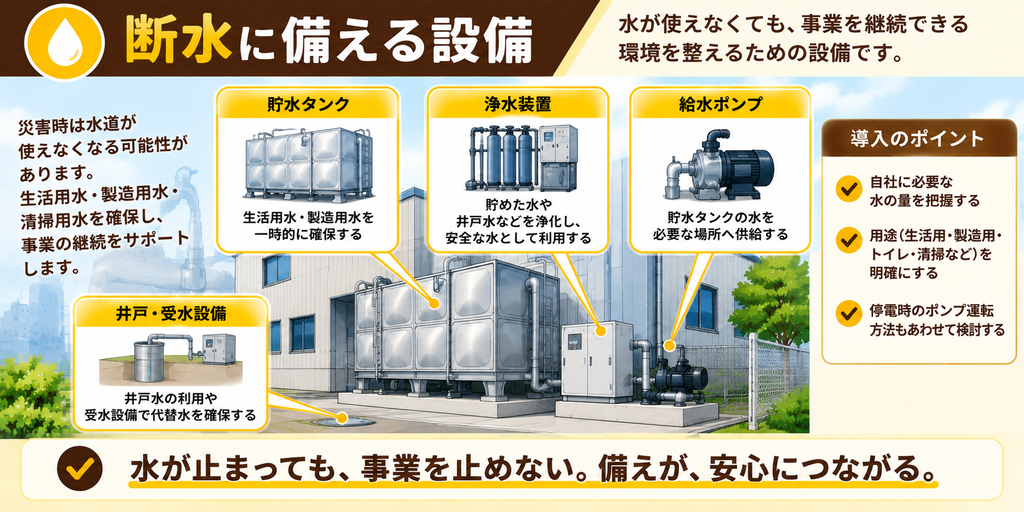
災害時には、電気だけでなく水道が使えなくなる可能性もあります。水を使用する工場などでは、断水によって製造そのものが停止するケースも考えられます。そのため対象設備には、貯水タンクや浄水装置なども含まれています。
断水への備えを考えるときは、自社の事業で水がどのように使われているかを確認してみましょう。
従業員の生活用水はもちろん、製造工程や設備の稼働に水が欠かせない事業では、断水がそのまま事業の停止につながることもあります。必要な水の量や用途を把握し、自社に合った備えを考えておくことが大切です。
避難や安全確保のための設備も
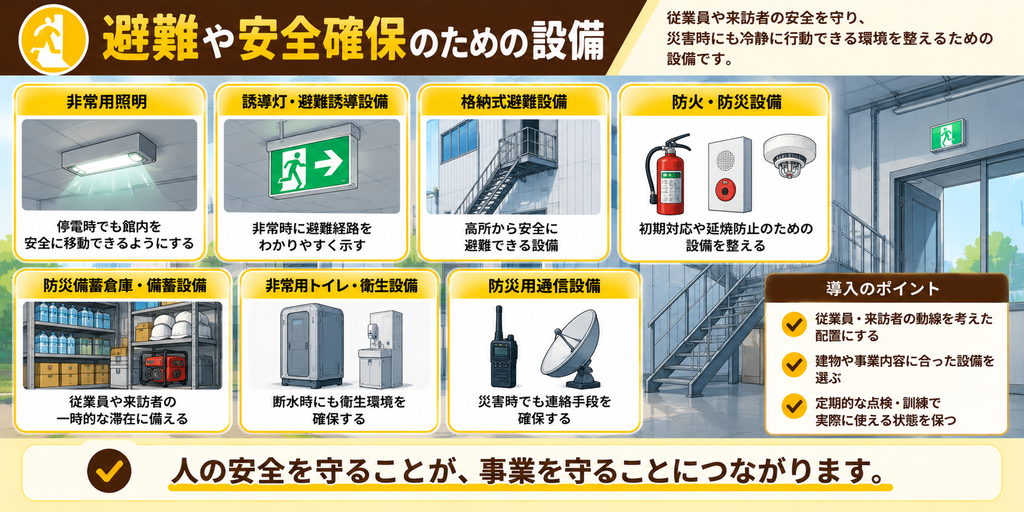
事業を継続するうえでは、設備や商品だけでなく、そこで働く人の安全を守ることが何より重要です。現行制度の建物附属設備には、格納式避難設備や照明設備なども対象設備として挙げられています。
防災・減災を考えるときには、「会社の設備を守る」だけではなく、「そこで働く人を守る」という視点も忘れないようにしましょう。
対象になる金額にも条件があります
現在公表されている制度では、減価償却資産の種類ごとに、次の取得価額要件が設けられています。
| 資産の種類 | 取得価額の要件 | 主な対象設備の例 |
|---|---|---|
| 機械・装置 | 100万円以上 | 自家発電設備、浄水装置、排水ポンプ、耐震・制震・免震装置など |
| 器具・備品 | 30万円以上 | 自然災害による事業への影響軽減に資する設備 |
| 建物附属設備 | 60万円以上 | 止水板、防水シャッター、無停電電源装置、貯水タンク、自家発電設備など |
さらに、消防法や建築基準法に基づいて設置が義務付けられている設備、中古品、国や地方公共団体の補助金等を受けて取得等する設備は対象外とされています。
防災設備の中でも、一定の要件を満たす設備が税制の対象となります。
設備の種類や取得価額、導入目的、取得方法などによって条件が異なるため、設備を選ぶ段階で確認しておきましょう。
青葉さんなるほど。まず“何を買おう?”と考えるのではなくて、“災害が起きたら、うちの会社の何が止まる?”から考えるんですね。
その通りです!
守るべき事業を考える → 必要な対策を考える → 対象となる設備を確認する。この順番が大切なんですよ。
対象となる設備には、一定の取得価額などの要件があります。現行制度で例示されているものには、次のような設備があります。
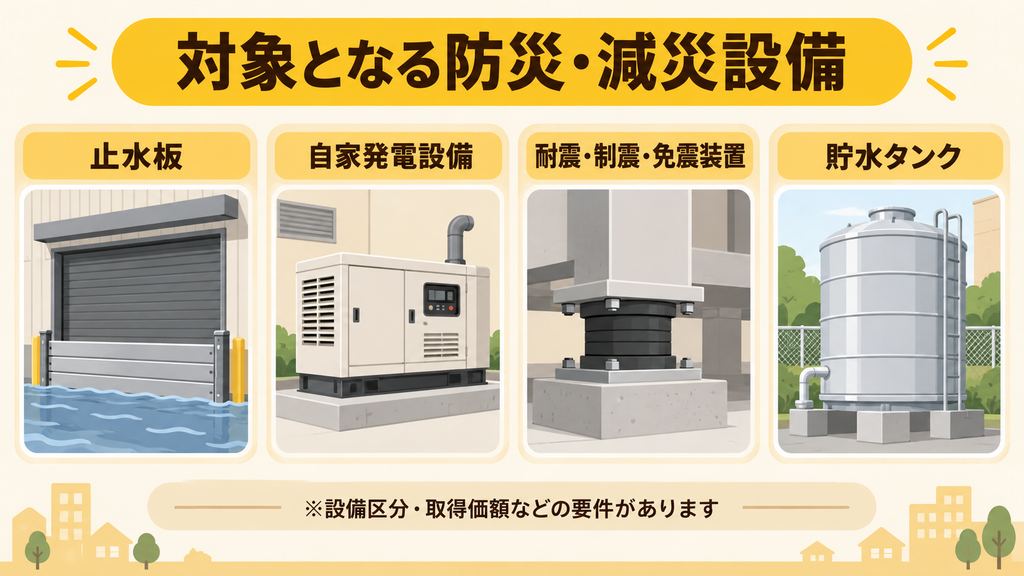
設備の種類や用途によって対象となる条件が異なり、対象外となる設備もあります。実際に導入を検討する際には、必ず最新の制度・対象設備・適用要件をご確認ください。
よしくん詳細は、この記事の一番下にリンクを貼っております。ご参考ください。
5|設備を購入する「前」の確認が大切
青葉さんじゃあ、まず止水板を買って、それから申請すればいいのかな?
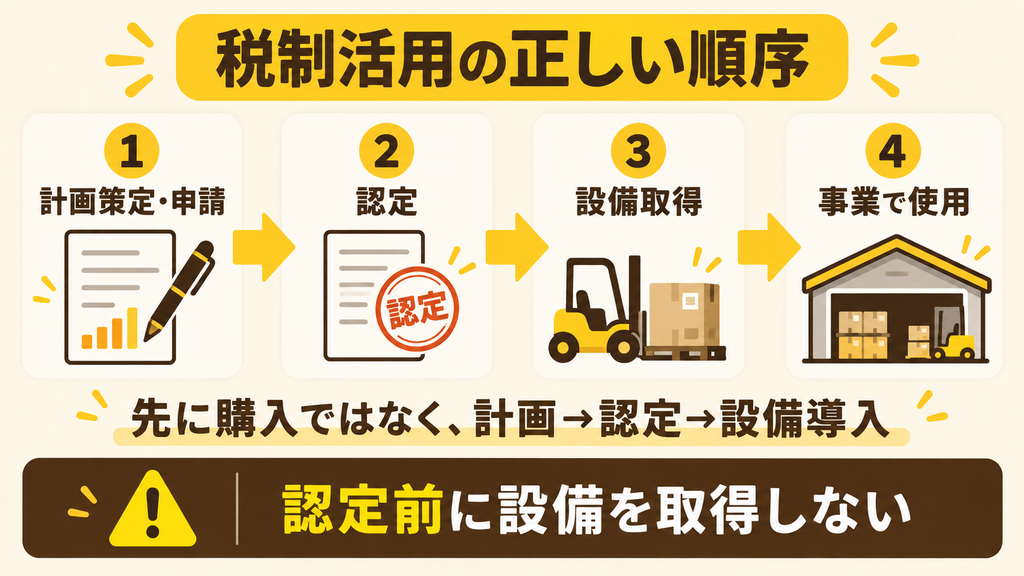
青葉さん、そこは要注意!制度を利用したいなら、設備を導入する前から確認しておくことが大切です。
現行制度では、事業継続力強化計画等の認定を受けた後に、認定計画に記載した対象設備を取得等して事業に使用する、という手順が示されています。
「もう設備を購入してしまったけれど、後から制度を利用できる?」
とならないよう、設備投資を計画する段階で制度について確認しておくことが大切です。
また、災害はいつ起こるか分かりません。慌てて購入する前に、事前に準備しておくとよいですね。
6|事業用不動産を選ぶときにも「防災」の視点を
よしくんここからは、不動産会社としてぜひお伝えしたいポイントです。
工場・倉庫・事務所・事業用地を探すとき、価格、広さ、高速道路へのアクセス、大型車が出入りできるか、用途地域
などは、もちろん重要です。そして、そこにもう一つ、
「災害が起きたときにも、この場所で事業を続けられるだろうか?」
という視点を加えてみてはいかがでしょうか。
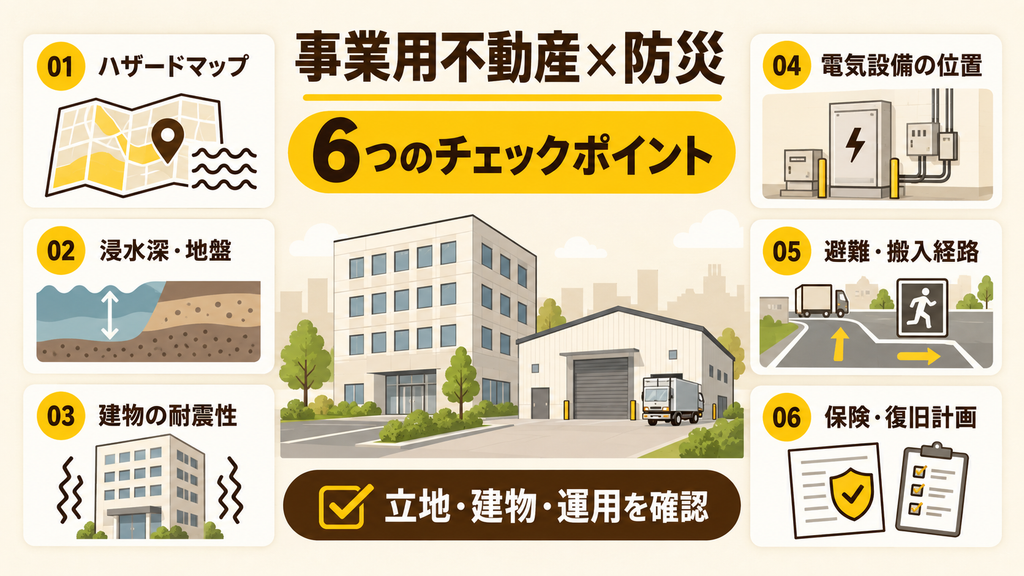
例えば、
- その場所にはどのような災害リスクがあるのか
- 浸水想定区域に入っているのか
- 重要な設備を高い位置に配置できるか
- 非常用電源を設置できる場所があるか
- 従業員の避難経路を確保できるか
- 災害時にも車両を出入りさせられるか
などです。
物件選びと事業継続は、深く関わっています。物件そのものの条件だけでなく、その場所で事業を続けていくことまで考えておくことが、会社を守ることにつながります。
青葉さん物件を見る視点が変わってきました。今までは広さや価格、道路ばかり見ていたけど、“災害が起きた後も仕事を続けられるか”まで考える必要があるんだね。
よしくんそうです!会社にとって物件は、事業を支える大切な拠点ですからね。
まとめ|「もしも」の前に、事業を守る準備を
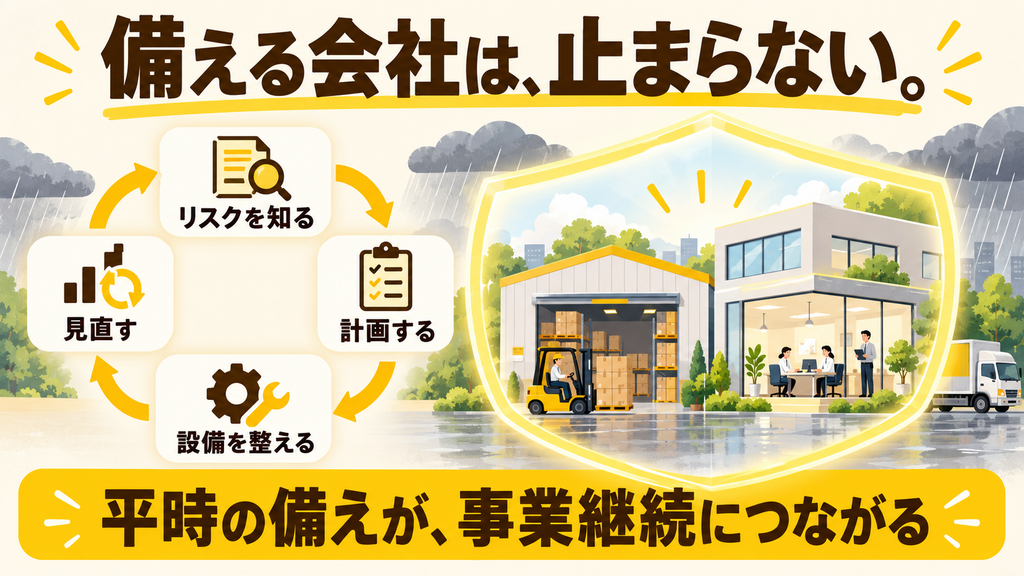
災害がいつ起こるかを予測することはできません。
「もし災害が起きたら、自社の事業をどう継続するのか」
を平常時から考えておくことが重要です。
事業継続力強化計画は、そのための一つのきっかけになります。
そして工場・倉庫・事務所などの事業拠点を選ぶときにも、アクセス・価格・広さ・用途地域+防災・事業継続という視点を持っておくことが、これからの会社を守ることにつながります。
2026年9月10日時点で、中小企業防災・減災投資促進税制は、2027年3月31日までに事業継続力強化計画等の認定を受けることが制度上の重要な期限となっています。認定後の設備取得等にも期限や各種要件がありますので、導入を検討する場合は、必ず最新の制度内容を確認してください。
よし不動産では、千葉市を中心に、工場・倉庫・事務所・事業用地などの事業用不動産を取り扱っています。物件を探すときには、ぜひ「防災・事業継続」という視点も加えてみてください。制度の詳細・申請については、中小企業庁「事業継続力強化計画」、または税理士等の専門家へご確認ください。
制度の詳細は、中小企業庁「事業継続力強化計画」をご確認ください。
参考となる公的情報
本記事の内容について、より詳しく確認したい方は、以下の公的機関の情報もあわせてご覧ください。
- 中小企業庁|事業継続力強化計画
事業継続力強化計画の制度概要や申請方法、認定制度、各種支援策などを確認できます。 - 中小企業庁|中小企業防災・減災投資促進税制
対象者、特別償却、対象設備、取得価額の要件など、今回の記事で紹介した税制の詳細を確認できます。現行資料では、一定の要件を満たす設備について取得価額の16%の特別償却が示されています。 - 中小企業庁|中小企業施策利用ガイドブック「事業継続力強化計画」
計画認定の仕組みや、金融支援・税制措置などの支援策がまとめられています。 - 千葉市|地震・風水害ハザードマップ・防災情報
千葉市内の浸水想定区域や土砂災害、避難場所などを確認できます。事業用物件を検討する際にも確認しておきたい情報です。 - 千葉市|2026年7月 千葉市地震被害想定調査報告書
最新の科学的知見や地域データなどを用いて見直された、千葉市の地震被害想定を確認できます。
※本記事は2026年9月時点で確認できる公表情報をもとに作成しています。制度・税制の内容や適用要件は変更される場合があります。実際に制度・税制を利用する際は、必ず最新の公式情報をご確認のうえ、税理士・税務署・関係機関等へご相談ください。